为了促进资源节约集约利用,推进我省生态文明排头兵建设,根据《中华人民共和国资源税法》的规定,云南省第十三届人民代表大会常务委员会第十九次会议审议了省人民政府提出的《云南省资源税税目税率计征方式及减免税办法方案(草案)》。会议同意省人民政府提出的方案和省人民代表大会财政经济委员会审议意见的报告,决定如下:
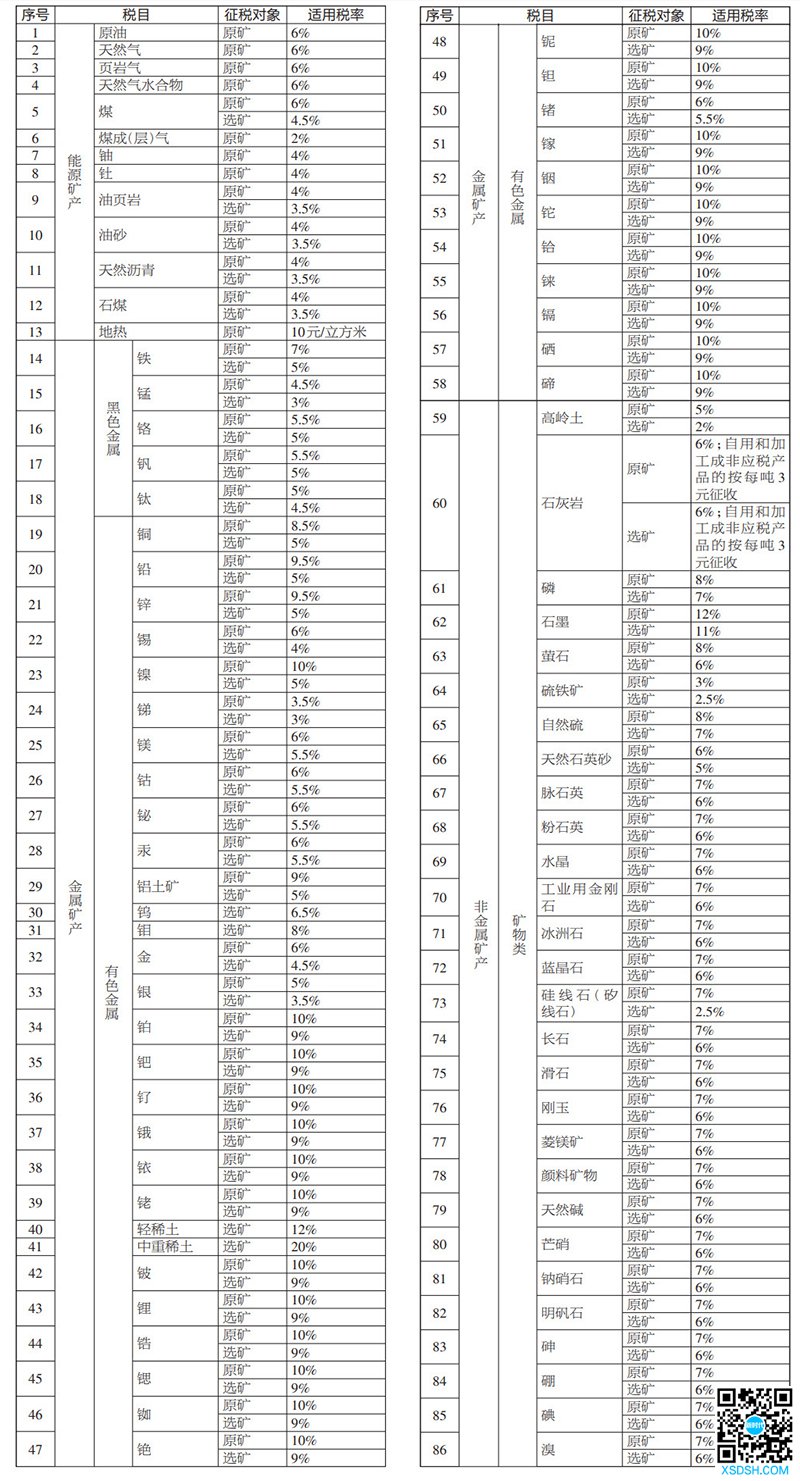
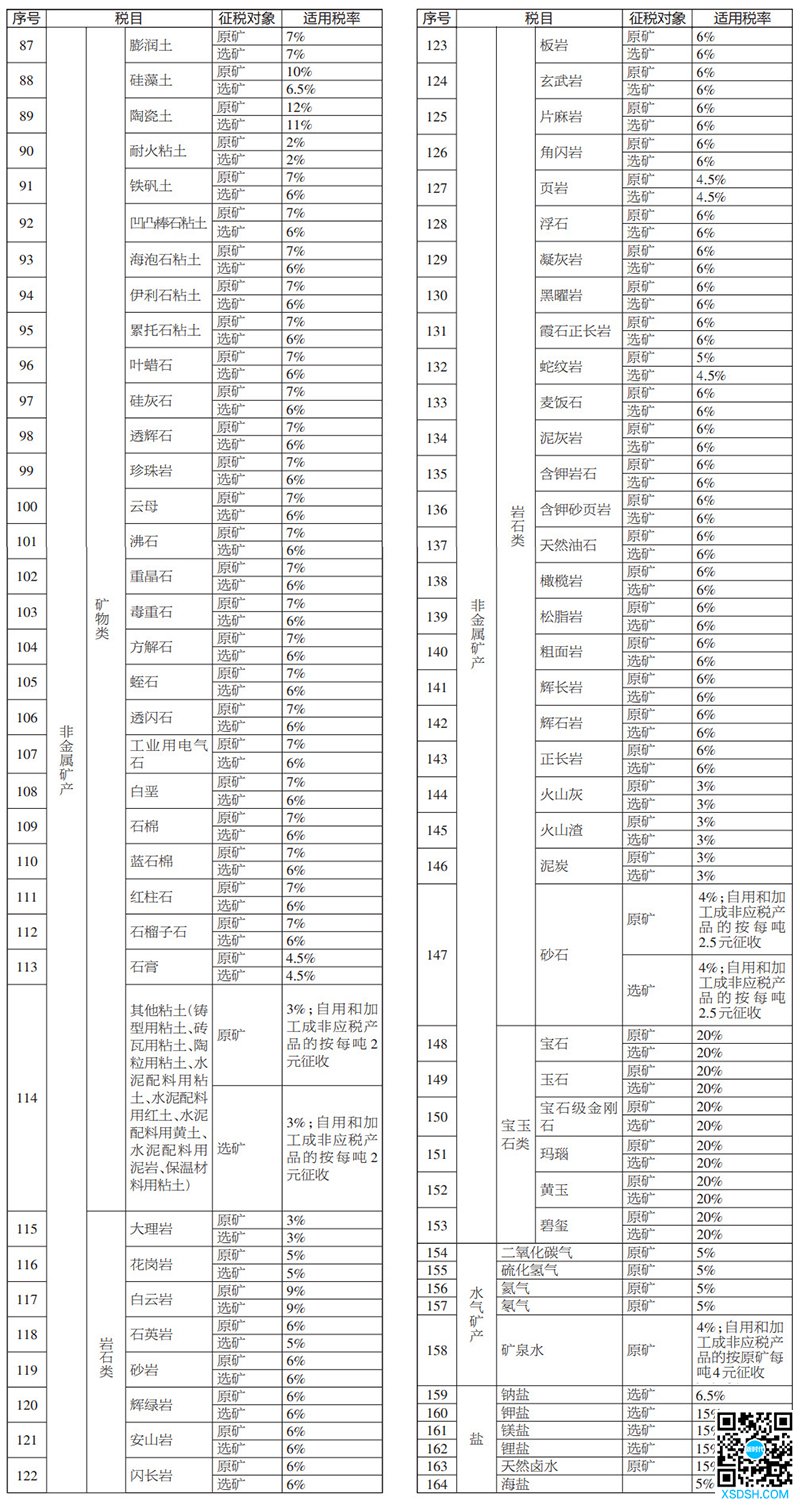
一、云南省资源税税目、具体适用税率按照所附的《云南省资源税税目税率表》执行。
二、《中华人民共和国资源税法》规定可以选择实行从价计征或者从量计征的6个资源税目,地热实行从量计征,天然卤水实行从价计征,其他粘土、砂石、石灰岩、矿泉水实行从价计征与从量计征相结合的计征方式。
三、有下列情形之一的,减征或者免征资源税:
(一)纳税人开采或者生产应税产品过程中,因意外事故或者自然灾害等原因遭受重大损失的,按其直接经济损失金额的百分之五十减征当年应纳资源税,减征税额最高不超过其遭受重大损失当年应纳资源税的百分之五十。意外事故或者自然灾害、受灾范围以县级及以上人民政府有关部门公布或确认的信息为依据。重大损失,是指纳税人因意外事故或者自然灾害等原因遭受的直接经济损失金额超过其上年度主营业务收入的百分之五十。
(二)纳税人开采共生矿,并与主矿产品分别核算销售额或者销售数量的,减征百分之十资源税。
(三)纳税人开采伴生矿,并与主矿产品分别核算销售额或者销售数量的,减征百分之三十资源税。
(四)纳税人开采低品位矿,并与主矿产品分别核算销售额或者销售数量的,减征百分之五十资源税。
(五)纳税人开发尾矿库里的尾矿,免征资源税。
纳税人按照前款规定自行申报享受减税或者免税,并将相关资料留存备查。
暂不计征共生矿、伴生矿资源税的政策延续至2020年12月31日,自2021年1月1日起按照本条第一款第二项、第三项优惠政策执行。
四、税务机关与财政、自然资源、水利、应急等部门应当建立工作配合机制,加强资源税征收管理。根据工作需要,主管税务机关可以提请当地自然资源主管部门协助提供纳税人开发利用主矿、共生矿、伴生矿、低品位矿、尾矿的情况,以及与资源税征管相关的其他信息,自然资源主管部门应予以配合。
五、本决定自2020年9月1日起施行。
附件:云南省资源税税目税率表
云南省资源税税目税率表